La reforma que reduce la jornada semanal en México se aprobó en dos tiempos: la modificación al artículo 123 constitucional se publicó en el Diario Oficial de la Federación el 3 de marzo de 2026, y el decreto que reforma la Ley Federal del Trabajo, el 1 de mayo del mismo año. La ley de las 40 horas no recorta la jornada de golpe: establece una gradualidad de dos horas por año, con 48 horas como máximo transitorio durante 2026, 46 desde el 1 de enero de 2027, 44 en 2028, 42 en 2029 y 40 en 2030.
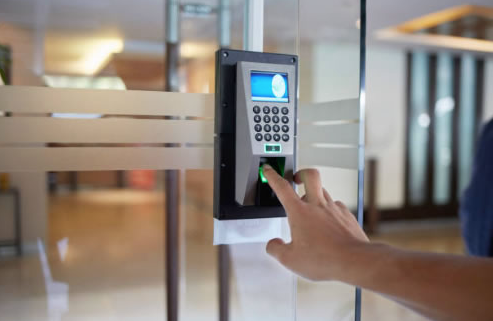
Lo que casi nadie leyó con la misma atención es la otra mitad del decreto. El mismo texto añadió la fracción XXXIV al artículo 132 de la LFT, que obliga al patrón a registrar electrónicamente el inicio y el fin de la jornada de cada persona trabajadora y a entregar esa información a la autoridad cuando se le requiera. Y añadió la fracción IV Bis al artículo 994, con multas de 250 a 5.000 UMA por incumplirlo. El periodo de mayo a diciembre de 2026 es la ventana de ajuste; a partir del 1 de enero de 2027 el régimen sancionador es plenamente exigible.
El problema no es marcar la hora: es probarla
En un juicio laboral por horas extra, la carga de la prueba recae sobre el patrón. Si el trabajador afirma haber laborado tiempo extraordinario y la empresa no puede contradecirlo con evidencia consistente, se presume cierto lo alegado hasta el límite legal. Esa asimetría existe desde antes de la reforma; lo que cambia ahora es que la ausencia de registro electrónico ya no es solo una debilidad procesal, sino una infracción tipificada con sanción propia.
De ahí se deriva el criterio técnico para evaluar cualquier solución: un registro sirve si es íntegro, trazable y exportable. Muchos checadores de entrada heredados del modelo de tarjeta cumplen la función operativa pero fallan en lo probatorio: permiten ajustes manuales sin dejar rastro, no distinguen tipos de hora y viven aislados de la nómina. Un archivo de Excel editable, por definición, no acredita nada.
Qué mirar en la ficha técnica
- Sellado de tiempo e inmutabilidad. Cada marcaje debe quedar fijado con su hora real. Las correcciones no se borran: se registran como correcciones, con autor, motivo y momento.
- Bitácora de auditoría completa. Quien modifica un horario deja huella. Sin esto, el registro pierde credibilidad ante un inspector o un juez.
- Parametrización por año. Los topes cambian cinco veces hasta 2030. El sistema debe admitir calendarios legales configurables, no valores fijos en código.
- Distinción de tipos de hora. Ordinaria, extraordinaria al doble, excedente al triple, prima dominical, día de descanso trabajado. Si el sistema solo suma horas, la nómina seguirá calculándose a mano.
- Exportación en formato auditable, por trabajador y por periodo, sin depender del proveedor.
- Marcaje sin escritorio. App con geolocalización, quiosco o biometría. La ley no exige un dispositivo concreto: exige integridad.
Checador aislado o ERP: dónde está la diferencia real
Un checador resuelve la captura. Un ERP resuelve la cadena completa: el dato de asistencia alimenta la nómina, la nómina genera el CFDI con complemento, el costo laboral impacta contabilidad y el mismo dato sirve para imputar horas a centros de costo. La diferencia no es de funcionalidades, sino de arquitectura: en el modelo aislado hay tres bases de datos y dos exportaciones manuales entre ellas, y cada exportación es un punto donde el dato puede divergir.
Esa divergencia tiene consecuencias medibles. Si el checador dice una cosa y el recibo timbrado ante el SAT dice otra, la empresa ha generado por sí misma la prueba de su propio incumplimiento. La coherencia entre asistencia, nómina, salario base de cotización ante el IMSS y comprobante fiscal deja de ser una buena práctica y pasa a ser gestión del riesgo.
En operaciones con almacén o transporte, la integración suma un segundo eje: turnos y cuadrillas condicionan la capacidad de picking y despacho, y la documentación de traslado se emite con los mismos maestros de personal y centro de trabajo. Los grupos con filial en España enfrentan además un régimen distinto, el sistema Veri*Factu de facturación verificable, que no aplica en México pero sí condiciona la elección de suite corporativa.
Escenarios según el tipo de empresa
- Pyme de 10 a 50 personas, un solo centro. Una solución de control horario en la nube con exportación a nómina suele bastar. El ERP completo es sobreingeniería si no hay inventario ni multiempresa.
- Despacho contable o asesoría. Aquí manda la multiempresa: decenas de RFC, calendarios distintos, cierres simultáneos. La capacidad de replicar configuraciones y consolidar reportes pesa más que cualquier otra función.
- Logística y manufactura. Personal sin correo corporativo, turnos rotativos y nocturnos, picos estacionales. Es el escenario donde el marcaje móvil o por quiosco y las alertas preventivas de tope semanal evitan más sobrecostos.
- Construcción y obra. El caso más exigente: frentes dispersos, cuadrillas que rotan entre obras, subcontratistas y conectividad intermitente. Exige marcaje con georreferencia, sincronización diferida y capacidad de imputar horas por frente de trabajo, que es además lo que permite comparar rendimiento real contra el presupuestado.
Errores comunes al implementar
El primero es comprar hardware antes de definir el modelo de turnos. El dispositivo es la capa más barata y la más fácil de cambiar; el reglamento interior de trabajo y las adendas contractuales son lo que realmente hay que preparar. El segundo es ignorar la protección de datos: la biometría es dato personal sensible conforme a la LFPDPPP y requiere aviso de privacidad específico y justificación de proporcionalidad, con una alternativa disponible para quien no consienta.
El tercero, y el más caro, es tratar la reducción como un problema de reloj y no de costos. Si el salario se mantiene y las horas bajan de 48 a 40, el costo por hora sube en proporción directa, alrededor de un 20 % como referencia orientativa antes de considerar prestaciones y factor de integración. Ese incremento se absorbe reorganizando turnos y recuperando las horas extra que hoy tapan ineficiencias operativas, no ajustando el sistema al final del ejercicio.
Cómo decidir
Tres preguntas ordenan la elección. Primera: ¿el registro actual resiste una inspección, es decir, es inalterable, trazable y exportable? Segunda: ¿cuántas veces se recaptura a mano el mismo dato entre asistencia, nómina y facturación? Tercera: ¿el sistema admite que los topes legales cambien cada año hasta 2030 sin un proyecto de reimplementación?
Si la primera respuesta es no, hay urgencia regulatoria. Si la segunda supera una recaptura, hay un caso de integración. Si la tercera es no, el ahorro inicial se pagará cuatro veces antes de 2030. La ventana de ajuste cierra el 31 de diciembre de 2026, y implementar bajo presión siempre sale más caro que implementar con calendario.